


Morosidad al 2,54%: la mejor noticia bancaria desde 2008 no es tan simple como parece
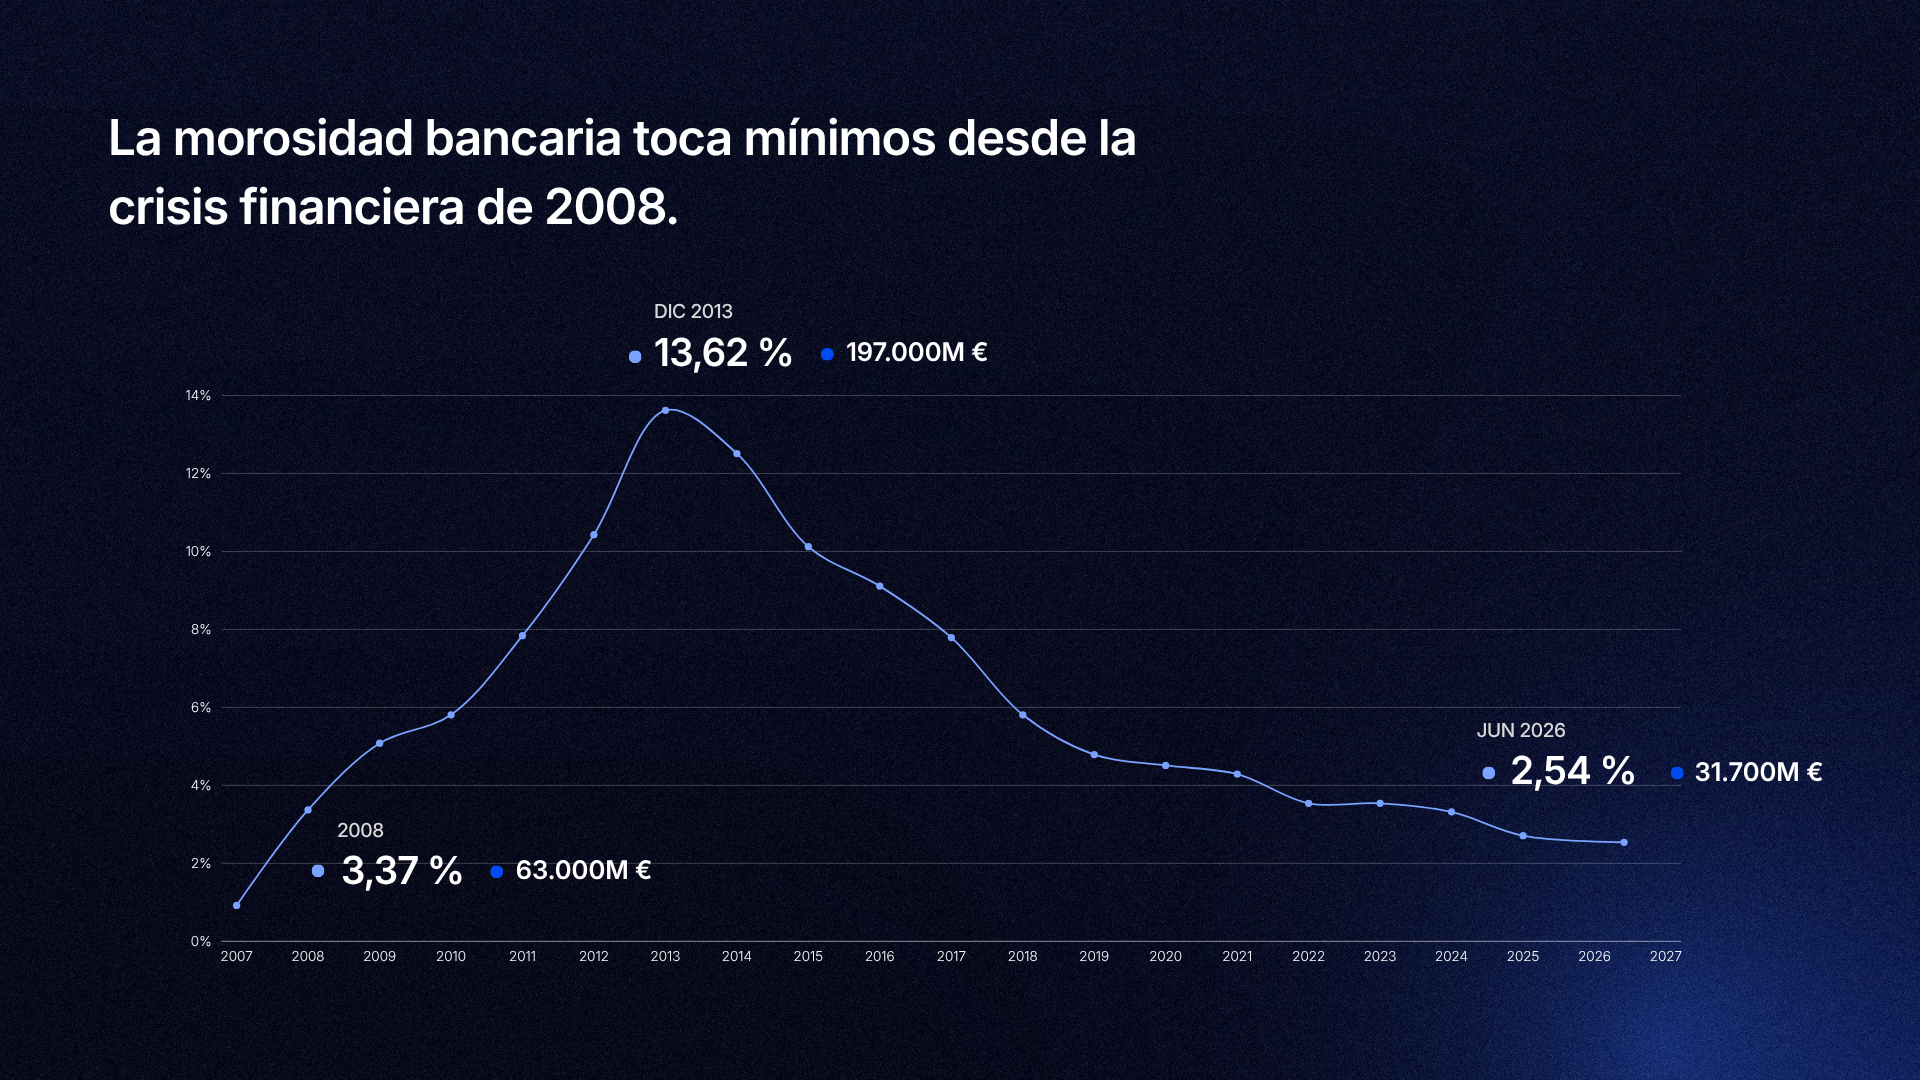
La morosidad de la banca española cerró junio en el 2,54%, el nivel más bajo desde agosto de 2008. El dato, publicado por el Banco de España, se ha leído en la prensa generalista como una buena noticia: menos impagos, balances más sanos, crisis financiera definitivamente enterrada. Y en gran parte lo es. Pero el titular esconde dos lecturas distintas, y una de ellas importa para quien invierte en distressed.
Qué dice exactamente el dato
La ratio de morosidad es un cociente: préstamos dudosos dividido entre el total de crédito concedido. En junio, el numerador bajó y el denominador subió, y eso empuja la ratio hacia abajo por partida doble.
El numerador: los créditos dudosos se situaron en 31.697 millones de euros, 272 millones menos que en mayo. En doce meses el descenso ha sido de 4.594 millones, un 12,7%. La cifra encadena ya trece meses consecutivos por debajo del 3%, un umbral que no se perforaba desde 2008.
El denominador: la cartera de crédito total ha crecido en el mismo periodo en 11.567 millones, hasta 1,246 billones de euros. Es decir, los bancos no solo tienen menos impagados; también están prestando más. Ambos movimientos apuntan en la misma dirección: mejor calidad crediticia y más actividad.
El desglose por tipo de entidad matiza el titular. Bancos, cajas y cooperativas, el grueso del sistema, cerraron junio en el 2,45%, frente al 2,89% de hace un año. Las entidades financieras de crédito, donde pesa la financiación al consumo, están en el 5%: el doble que la media del sector, aunque también a la baja desde el 5,42% de junio de 2025. Ese dato importa porque el consumo es, históricamente, el segmento que primero se deteriora y el que más carteras dudosas de ticket pequeño ha alimentado en el mercado secundario.
La pieza que falta en la mayoría de titulares
El propio Banco Central Europeo publicó en paralelo su Encuesta de Préstamos Bancarios trimestral, y ahí el mensaje cambia de tono. Durante el segundo trimestre, las entidades endurecieron las condiciones para conceder crédito y anticipan un nuevo endurecimiento para el tercero. Al mismo tiempo, la demanda de crédito —tanto de empresas como de vivienda— cayó.
Esto explica el dato de morosidad. Una ratio de mora en mínimos históricos es, casi siempre, una fotografía del pasado: mide los préstamos concedidos en los últimos años, en un ciclo de crecimiento. El endurecimiento de la oferta es una fotografía del futuro: mide cómo se están concediendo los préstamos de ahora, con más cautela por parte de quien los otorga. Cuando ambas señales conviven, mora mínima hoy, crédito más restrictivo mañana, lo habitual es que el sector esté anticipando un cambio de ciclo.
Qué significa esto para quien invierte en distressed
Para un inversor en NPLs, cesiones de remate o REOs, este dato no se lee como «hay menos oportunidades» sin más. Se lee en tres capas.
La primera es de volumen: con la banca en mínimos de morosidad, el flujo de carteras dudosas que las entidades sacan al mercado por pura necesidad de sanear balance se reduce. Lo que queda es un mercado de operaciones más acotadas y más específicas, no un grifo abierto.
La segunda es de composición: mientras la banca tradicional está en mínimos, la financiación al consumo sigue morosa al doble de ratio. Ahí sigue habiendo, y seguirá habiendo, generación de activos dudosos de ticket menor, con perfiles de deudor y de garantía muy distintos a los de una hipoteca residencial. Quien conoce esa diferencia analiza cada cartera con el criterio adecuado; quien no, mete todo en el mismo saco.
La tercera es de ciclo: el endurecimiento del crédito de hoy es, con retraso, la morosidad de dentro de dos o tres años. Es una secuencia que ya conocemos. Los préstamos que se conceden con criterios más estrictos ahora tienden a comportarse mejor después, pero también significa que el mercado se está preparando para una fase distinta a la actual.
Para el mercado distressed, en un entorno de menos volumen y más selección por parte de la propia banca, la verdadera ventaja competitiva fuera de tener acceso a mucho producto, es saber distinguir qué operación tiene sentido económico y cuál no. Cuando la morosidad era alta, comprar bien era, en parte, cuestión de escala. Cuando la morosidad está en mínimos comprar bien es, sobre todo, cuestión de criterio.


